家づくり初心者ガイド④「住宅ローン、どうやって組む?」
注文住宅で注意したい「つなぎ融資」や、住宅ローン以外に必要な諸費用についても紹介。自分たちに合った住宅ローンを選ぶためのポイントを、住宅ローンアドバイザーの資格を持つセキホームのスタッフがわかりやすくお伝えします。
--------------------------------------------
セキホームは、富山県で創業90年以上の注文住宅メーカーです。
富山の気候や暮らしに寄り添い、性能・デザイン・家事動線・メンテナンス性まで考えた住まいづくりを行っています。
私たちが大切にしているのは、「どんな家を建てるか」だけでなく、「どんな暮らしを叶えたいか」ということ。
資金計画から住まいの完成、その先の暮らしまで。お客様一人ひとりが納得し、安心して家づくりを進められるようサポートしています。


目次
住宅ローンを考え始めると、「どこの金融機関で借りればいい?」「金利が低いのはどこ?」「どんな費用がかかるの?」など、疑問が出てくるのではないでしょうか。
住宅ローンは、借りる金額も大きく、長い期間にわたって返済していくもの。だからこそ、金利だけでなく、手数料や保障内容なども含めて、自分たちに合ったものを選ぶことが大切です。
今回は、住宅ローンアドバイザーの資格を持つセキホームの営業スタッフ・萩原が、住宅ローンを借りるまでの流れや、知っておきたい費用、金融機関を比較するときのポイントをわかりやすくご紹介します。
住宅ローン、どこで借りる?
住宅ローンを借りるなら、まず思い浮かぶのは普段使っている銀行かもしれません。
給与振込に使っている銀行なら、なじみがあり、相談もしやすいですよね。もちろん、それも選択肢の一つです。
ただ、住宅ローンを取り扱っているのは、普段使っている銀行だけではありません。地方銀行や信用金庫、メガバンク、ネット銀行、JAバンクなど、さまざまな金融機関があります。また、住宅金融支援機構と民間金融機関が連携して提供する『フラット35』という全期間固定金利型の住宅ローンもあります。
主な選択肢には、次のようなものがあります。
- 地方銀行: 地域に根ざした銀行。地元の居住者や勤務者などを対象とした商品や、取引条件に応じた金利優遇が用意されている場合もあります。
- メガバンク: 全国規模で展開する大手銀行。住宅ローンの商品やサービスを取り扱っています。
- 信用金庫・労働金庫: それぞれの利用条件に応じて住宅ローンを取り扱っています。
- ネット銀行: オンラインで手続きを進められる商品が多く、店舗での相談を前提としない選択肢もあります。
- JAバンク: JAなどで住宅ローンを取り扱っています。商品や利用条件は、地域やJAによって異なります。
- フラット35: 住宅金融支援機構と民間金融機関が連携して提供する、全期間固定金利型の住宅ローンです。
住宅ローン選びのワンポイントアドバイス
金融機関や商品によって、金利や保証料、事務手数料、利用条件、団体信用生命保険(団信)の保障内容などは異なります。
例えば、金利が低くても事務手数料が高い場合や、団信の保障を手厚くすると金利が上乗せされる場合もあります。また、注文住宅では、土地代金や着工金などを支払うために、つなぎ融資が必要になる場合もあります。金融機関がつなぎ融資を取り扱っているか、利用条件や費用も確認しておきましょう。
「普段使っているから」という理由だけで決めず、金利・手数料・保障内容に加え、注文住宅ではつなぎ融資の条件も比較して、自分たちに合った住宅ローンを選びましょう。
住宅ローンを借りるまでの流れ
住宅ローンは、申し込んですぐに借りられるわけではありません。
一般的には、次のような流れで進みます。
STEP 1 事前審査
年収や勤務先、ほかの借入状況などをもとに、住宅ローンを借りられそうか、どのくらいの金額を借りられそうかを確認します。
↓
STEP 2 本審査
購入する土地や建物、正式な借入希望額などをもとに、金融機関が詳しく審査します。収入を証明する書類や、土地・建物に関する書類などが必要になります。
↓
STEP 3 住宅ローンの契約
審査に通ったら、借入額や金利、返済期間などの条件を確認し、金融機関と契約します。
↓
STEP 4 融資実行・返済開始
金融機関からお金が支払われ、契約内容に沿って返済が始まります。融資のタイミングや返済開始時期は、住宅ローンの商品や契約内容によって異なります。
なお、事前審査に通っても、本審査で必ず承認されるとは限りません。審査結果が出る前に契約や支払いの予定を進める場合は、条件や期限を確認し、慎重に進めましょう。
車のローンや転職予定がある人は要注意!
住宅ローンの審査では、年収だけでなく、ほかの借入状況や勤務状況なども確認されます。
例えば、車のローンやカードローンなどの返済があると、住宅ローンの借入可能額に影響する場合があります。
また、勤続年数を審査項目とする金融機関もあります。転職したばかりの場合などは、申し込みの条件を事前に確認しておきましょう。
住宅ローンの審査前後に、新たなローンを組んだり、転職を予定していたりする場合は、早めに金融機関へ相談するのがおすすめです。
注文住宅では「つなぎ融資」が必要になることも
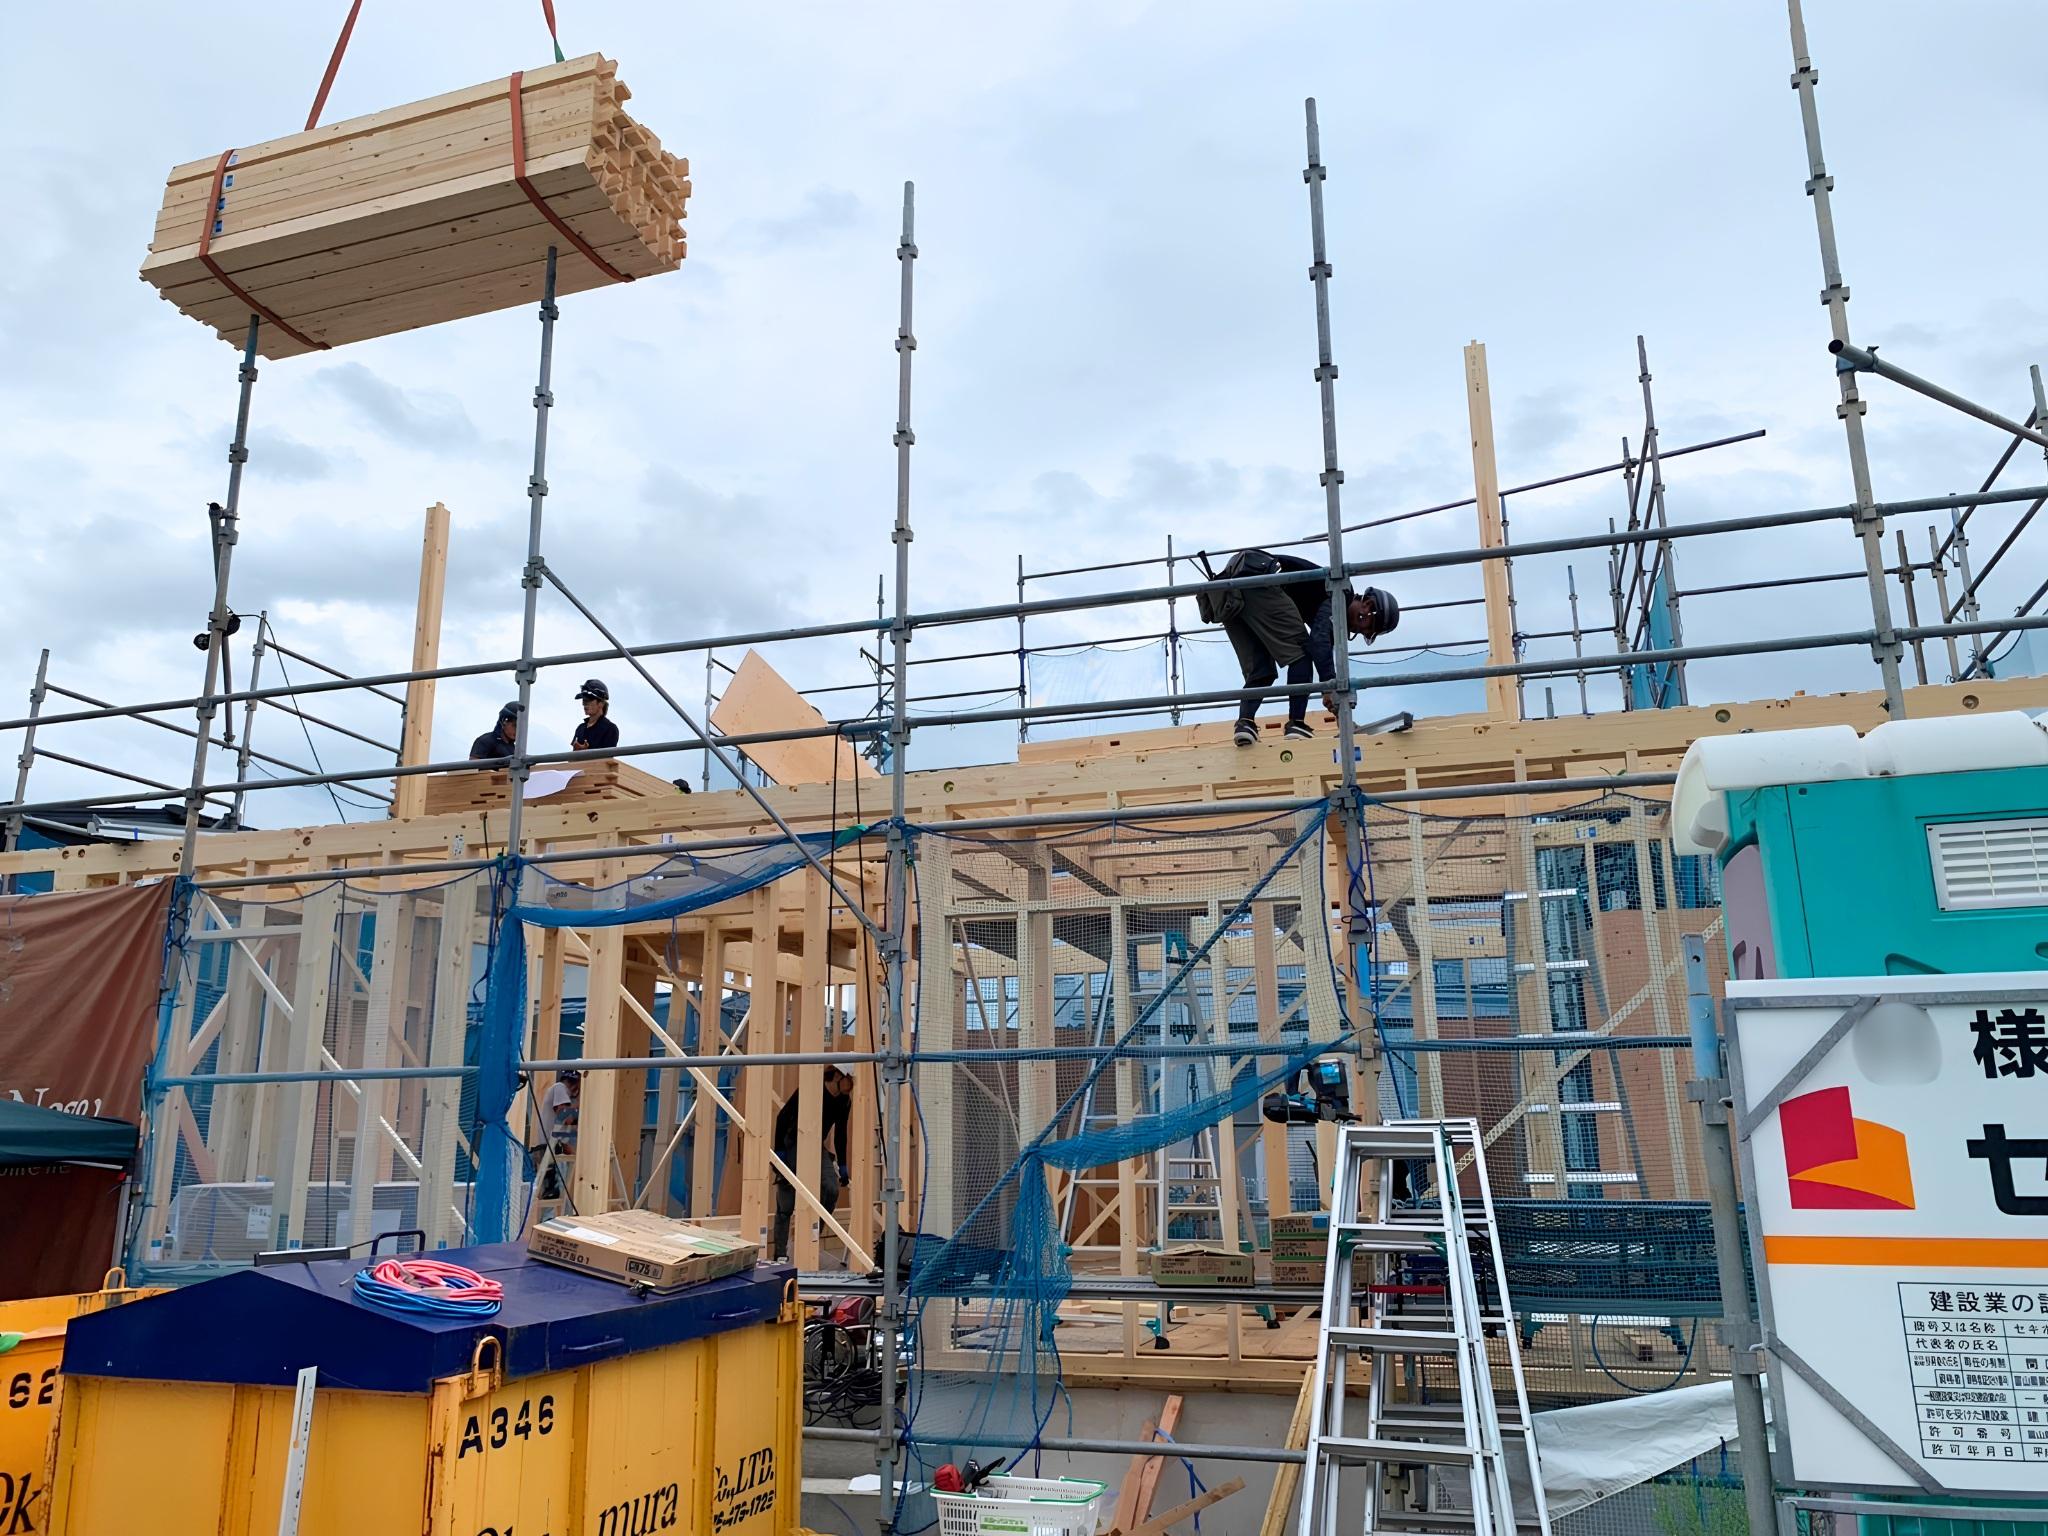
注文住宅を建てる場合、住宅ローンのお金が入る前(融資実行される前)に、土地代金や建築費の一部を支払わなければならないことがあります。
例えば、次のような支払いです。
- 土地の購入代金
- 建物の着工金
- 建築途中に支払う中間金
住宅ローンの中には、建物が完成してから融資が実行される商品があります。その場合、完成前に必要なお金をどう準備するかが問題になります。
そこで選択肢になるのが、つなぎ融資です。
つなぎ融資は、住宅ローンが実行されるまでの間、土地代金や建築費の一部などを支払うために利用する融資です。一般的には、住宅ローンが実行されたときに、つなぎ融資を返済します。
ただし、つなぎ融資には金利や手数料などがかかります。また、金融機関によっては取り扱いがなかったり、利用条件が異なったりするため、注意が必要です。
住宅ローンの金利が低くても、つなぎ融資の費用を含めると、総費用が高くなる場合もあります。
注文住宅では、土地代金や着工金、中間金をいつ支払うのかを確認し、必要な支払いに対応できるか、つなぎ融資の費用はいくらかも含めて、資金計画を立てましょう。
住宅ローン以外にも必要なお金がある
家づくりでは、土地代や建物代だけでなく、住宅ローンの契約や家の取得に伴う諸費用も必要です。
例えば、次のような費用があります。
|
費用 |
内容 |
|
融資事務手数料 |
住宅ローンの手続きにかかる手数料 |
|
保証料 |
保証会社を利用する場合にかかる費用 |
|
印紙税 |
対象となる契約書などにかかる税金 |
|
登記費用 |
登録免許税や司法書士への報酬など |
|
火災保険・地震保険 |
住まいを災害などから守るための保険料 |
|
不動産取得税(※) |
不動産を取得した時に課税される税金 |
|
仲介手数料 |
不動産会社を通じて物件を購入する場合に支払う手数料 |
(※)不動産取得税には、一定の条件を満たすことで軽減措置を受けられる場合があります。富山県では、一定の要件に該当する住宅や住宅用土地を取得した場合、総合県税事務所への申告手続きにより、軽減措置を受けることができます。適用条件や申告手続きなど、詳しくは富山県公式サイト「不動産取得税」をご確認ください。(参考資料:「不動産を取得された方へ―不動産取得税とその軽減措置の概要(PDF:715KB)」)
これらの費用は、住宅ローンの商品や契約内容、土地の購入方法などによって異なります。保証料が不要な商品もありますが、その分、事務手数料などが割高に設定されている場合もあります。
また、住宅取得に伴う諸費用とは別に、引っ越し代や家具・家電の購入費用なども必要になります。
家づくりの予算を考えるときは、土地や建物の金額だけでなく、諸費用や入居後の準備にかかるお金も含めて考えておきましょう。
住宅ローンは、何を比較すればいい?
住宅ローンを比較するとき、金利に目が向きがちです。
もちろん、金利は大切なポイント。ただし、金利だけで決めるのではなく、ほかの条件も含めて比較することが大切です。
- 金利:変動金利か固定金利か。適用される金利や、将来の金利変動による影響はどうか
- 手数料・保証料:借り入れ時や繰り上げ返済時などで、どのような費用がかかるか
- 団信の保障内容:どのような保障があるか。保障を追加すると金利や保険料はどう変わるか
- つなぎ融資:取り扱いがあるか。土地代金や着工金、中間金に対応できるか。その際、金利や手数料はいくらか
- 利用条件・手続き:自分たちの条件に合うか。申し込みや相談は進めやすいか
例えば、A銀行は金利が低くても、つなぎ融資を取り扱っていないため、別の方法で資金を準備する必要があります。一方、B銀行は金利が少し高くても、希望する団信の保障を付けられる場合があります。
このように、金利だけでなく、必要な資金の準備方法や保障内容も含めて比較することが大切です。
まとめ|住宅ローンは、条件を比べて納得して選ぼう
住宅ローンは、長い期間にわたって返済していく大きな契約です。
普段使っている銀行や、住宅会社から紹介された金融機関を選ぶのも一つの方法ですが、ほかの金融機関も比較してみることで、自分たちに合った条件が見つかるかもしれません。
金利だけでなく、手数料や団信の保障、つなぎ融資の費用なども確認し、借りるときだけでなく、返済を続けていく期間全体を考えて選ぶことが大切です。
住宅ローンは、金融機関や商品によって条件が異なり、比較するほど迷うこともあるかもしれません。
セキホームでは、住宅ローンアドバイザーの資格を持つ営業スタッフ・萩原が、お客様一人ひとりの状況や希望に合わせた住宅ローン選びをサポートしています。
特定の金融機関に偏らず、お客様にとって少しでも有利な条件を一緒に考え、納得して選べるようお手伝いします。
住宅ローンについてわからないことや不安なことがあれば、お気軽にご相談ください。
この記事を書いた人